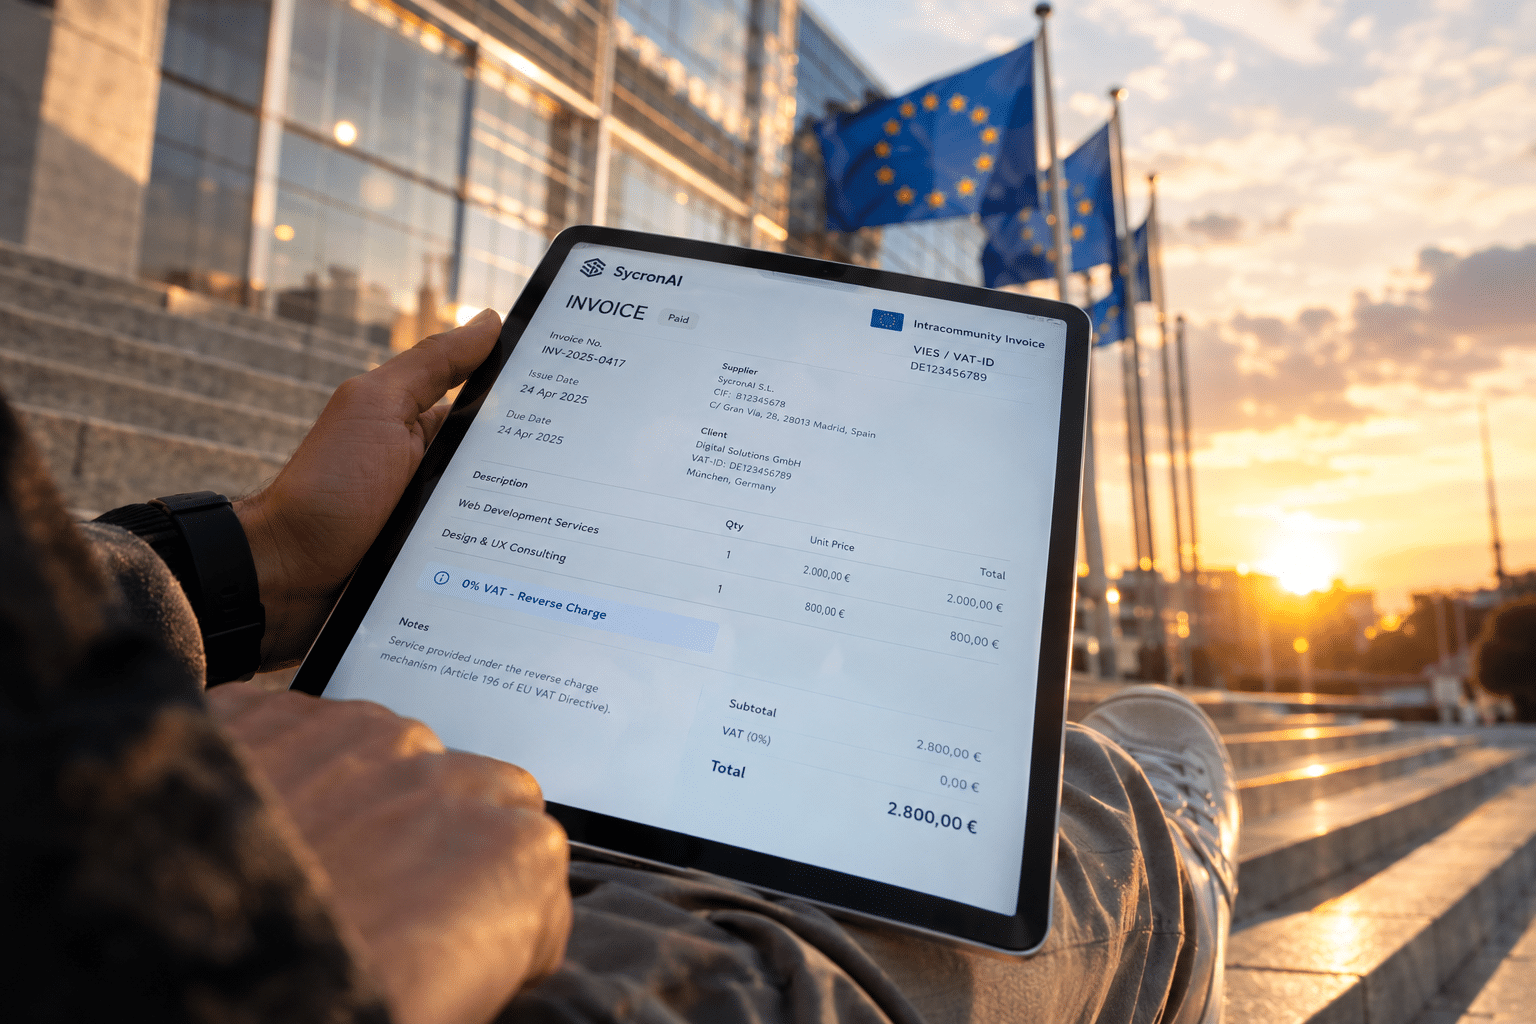
Si tienes clientes en otros países de la Unión Europea, tarde o temprano tendrás que emitir una factura intracomunitaria. Es un tipo de factura con características especiales — sin IVA español pero con requisitos específicos que no puedes pasar por alto — y que tiene consecuencias directas en cómo presentas el modelo 303 y el modelo 349.
En esta guía te explico qué es la factura intracomunitaria para autónomos, cuándo se emite, qué datos debe incluir, cómo afecta a tus obligaciones fiscales y cuáles son los errores más habituales.
Qué es la factura intracomunitaria para autónomos
La factura intracomunitaria para autónomos es la factura que emites cuando prestas servicios o vendes bienes a una empresa o profesional de otro país de la Unión Europea. La característica principal es que va sin IVA español — el IVA lo declara y paga el cliente en su propio país mediante el mecanismo de inversión del sujeto pasivo.
La factura intracomunitaria para autónomos no es un tipo de factura «especial» en cuanto a formato — es una factura ordinaria con datos adicionales específicos y sin cuota de IVA.
Requisitos previos para emitir la factura intracomunitaria
Antes de emitir tu primera factura intracomunitaria para autónomos debes cumplir dos requisitos fundamentales:
1. Estar inscrito en el ROI
El ROI (Registro de Operadores Intracomunitarios) es el registro de la AEAT que identifica a los autónomos y empresas españoles que realizan operaciones con empresas de otros países de la UE. Tu inscripción en el ROI genera un NIF-IVA con formato ES + tu NIF (ejemplo: ES12345678A).
Para inscribirte en el ROI, marca la casilla correspondiente en el modelo 036 al darte de alta o en cualquier momento posterior. El plazo de resolución es de 1 a 3 meses aproximadamente.
2. Verificar el NIF-IVA de tu cliente
Antes de emitir la factura intracomunitaria para autónomos sin IVA, debes verificar que tu cliente europeo tiene un NIF-IVA válido en el sistema VIES (vies.ec.europa.eu). Si el NIF-IVA no está activo o no existe, la operación puede tratarse como si fuera a un consumidor final y deberías aplicar IVA español.
Guarda siempre el resultado de la verificación VIES — es tu justificante de que comprobaste la validez del NIF-IVA antes de emitir sin IVA.
Qué datos debe incluir la factura intracomunitaria para autónomos
La factura intracomunitaria para autónomos debe incluir todos los datos de una factura ordinaria más algunos específicos:
| Dato | Obligatorio |
|---|---|
| Número y serie de factura | ✅ |
| Fecha de expedición | ✅ |
| Tu NIF-IVA español (ESXXXXXXXX) | ✅ |
| NIF-IVA del cliente europeo | ✅ |
| Nombre y dirección completa de ambas partes | ✅ |
| Descripción detallada del servicio o bien | ✅ |
| Base imponible | ✅ |
| IVA: 0% — Operación intracomunitaria exenta | ✅ |
| Mención legal de exención | ✅ |
| Total a cobrar (igual a la base imponible) | ✅ |
La mención legal que debe incluir la factura intracomunitaria para autónomos es:
«Operación exenta de IVA — art. 25 de la Ley 37/1992 del IVA — Prestación de servicios intracomunitaria»
O para bienes:
«Operación exenta de IVA — art. 25 de la Ley 37/1992 del IVA — Entrega intracomunitaria de bienes»
Cómo afecta la factura intracomunitaria al modelo 303
Las facturas intracomunitarias para autónomos tienen un tratamiento específico en el modelo 303 trimestral:
Si facturas a clientes europeos (entregas intracomunitarias):
- Casilla 59: base imponible de las entregas intracomunitarias exentas
- Son casillas informativas — no generan cuota de IVA a ingresar
Si compras a proveedores europeos (adquisiciones intracomunitarias):
- Casillas 10-13: base imponible y cuota de las adquisiciones (como si fuera IVA devengado)
- Casillas 36-37: el mismo IVA como deducible (si el gasto es deducible)
- El efecto neto es cero si el gasto es 100% deducible
Para entender en detalle cómo se declaran las operaciones intracomunitarias en el modelo 303, consulta nuestra guía específica sobre el modelo 303 con facturas intracomunitarias.
El modelo 349: obligación adicional con facturas intracomunitarias
Cada vez que emites una factura intracomunitaria para autónomos, tienes una obligación fiscal adicional: presentar el modelo 349 (declaración recapitulativa de operaciones intracomunitarias).
| Volumen de operaciones intracomunitarias | Periodicidad del modelo 349 |
|---|---|
| Menos de 35.000€ anuales | Anual |
| Entre 35.000€ y 50.000€ trimestrales | Trimestral |
| Más de 50.000€ trimestrales | Mensual |
El modelo 349 es una declaración informativa — no implica pago de IVA. Su función es que la AEAT cruce los datos con las administraciones fiscales de otros países de la UE para verificar que las operaciones intracomunitarias se declaran correctamente en ambos extremos.
Factura intracomunitaria de servicios vs bienes
La factura intracomunitaria para autónomos funciona de forma similar tanto para servicios como para bienes, pero hay algunas diferencias:
Servicios prestados a empresas europeas: El lugar de tributación es el país del cliente — aplica la regla general de localización de servicios entre empresas. Tu factura intracomunitaria va sin IVA español y el cliente declara el IVA en su país.
Bienes enviados a empresas europeas: Si el bien se transporta físicamente a otro país de la UE, la operación es una entrega intracomunitaria exenta. Necesitas acreditar que el bien ha salido de España — con el documento de transporte o CMR.
Servicios a particulares europeos: Ojo — la regla cambia cuando el cliente es un consumidor final (particular, no empresa). En ese caso, en muchos casos debes aplicar el IVA del país del cliente y declararlo a través del sistema OSS (One Stop Shop). Esta situación es diferente de la factura intracomunitaria para autónomos estándar entre empresas.
Errores habituales en la factura intracomunitaria para autónomos
Error 1 — No inscribirse en el ROI antes de emitir Si emites una factura intracomunitaria sin estar inscrito en el ROI, Hacienda puede considerar que la operación debe llevar IVA español. La inscripción en el ROI debe hacerse antes de la primera operación.
Error 2 — No verificar el NIF-IVA del cliente en el VIES Si el cliente te da un NIF-IVA inválido y no lo verificas, eres responsable del IVA no cobrado. Verifica siempre antes de emitir y guarda el justificante de la verificación.
Error 3 — Olvidar presentar el modelo 349 La factura intracomunitaria para autónomos obliga a presentar el modelo 349. Muchos autónomos lo olvidan porque no implica pago — pero la sanción por no presentarlo existe igualmente.
Error 4 — Confundir clientes europeos empresas con particulares La exención de IVA de la factura intracomunitaria solo aplica cuando el cliente es empresa o profesional con NIF-IVA. Si es un particular europeo, las reglas son diferentes y en muchos casos debes cobrar IVA.
Preguntas frecuentes sobre la factura intracomunitaria para autónomos
¿Puedo emitir factura intracomunitaria si no estoy en el ROI?
No deberías. Sin estar inscrito en el ROI, la operación puede no estar amparada por la exención intracomunitaria y Hacienda puede exigirte el IVA que no cobraste. Inscríbete en el ROI antes de tu primera operación con clientes europeos.
¿La factura intracomunitaria para autónomos lleva retención de IRPF?
No. La retención de IRPF solo aplica en operaciones entre autónomos y empresas españolas. En las operaciones intracomunitarias con clientes de otros países de la UE, no aplica retención de IRPF española.
¿Tengo que cobrar en euros en una factura intracomunitaria?
No necesariamente. Puedes facturar en la moneda que acuerdes con tu cliente. Sin embargo, para el modelo 303 y el modelo 349 debes convertir los importes a euros al tipo de cambio del día de la operación.
¿Qué pasa si mi cliente europeo no tiene NIF-IVA?
Si el cliente europeo no tiene NIF-IVA o no puede aportarte uno válido verificado en el VIES, la operación se trata como si fuera a un consumidor final. En ese caso puede que tengas que aplicar IVA — español o del país del cliente según el tipo de servicio.
Factura intracomunitaria para autónomos de servicios digitales
Los autónomos que prestan servicios digitales (diseño web, desarrollo, marketing digital, consultoría online) a clientes europeos tienen particularidades importantes en la factura intracomunitaria:
Cuando el cliente es empresa con NIF-IVA: la regla general aplica — tu factura intracomunitaria para autónomos va sin IVA y el cliente declara el IVA en su país.
Cuando el cliente es un particular europeo: los servicios digitales prestados a consumidores finales de la UE tributan en el país del consumidor. Tienes dos opciones: registrarte en el OSS (One Stop Shop) a través de la AEAT y declarar el IVA de todos los países desde España, o registrarte en cada país donde tengas clientes particulares. El umbral para estar obligado es superar los 10.000€ anuales de ventas a consumidores de otros países de la UE.
Divisa y tipo de cambio en la factura intracomunitaria para autónomos
Si tu factura intracomunitaria para autónomos está en una divisa distinta al euro — dólares, libras, francos suizos — debes convertir los importes a euros para declararlos en el modelo 303 y el modelo 349.
El tipo de cambio que debes usar es el tipo de cambio oficial del Banco Central Europeo del día en que se produce el devengo del IVA (generalmente la fecha de la factura). Guarda siempre el tipo de cambio utilizado junto con la factura para poder justificarlo en caso de inspección.
Cómo gestionar el cobro de una factura intracomunitaria impagada
El impago de una factura intracomunitaria para autónomos tiene las mismas consecuencias fiscales que el impago de cualquier factura — el IVA ya está devengado aunque no lo hayas cobrado.
En el caso de facturas intracomunitarias, el IVA devengado es cero (porque aplica la inversión del sujeto pasivo), así que el problema del impago es principalmente contractual — la reclamación de la deuda.
Para reclamar deudas a clientes europeos tienes varias vías: el Procedimiento Europeo de Escasa Cuantía (para deudas hasta 5.000€), la vía arbitral o el proceso judicial en el país del cliente. Consulta con un abogado especializado en comercio internacional si el importe lo justifica.
Para los artículos de tu contabilidad, si la factura intracomunitaria para autónomos lleva más de 6 meses impagada, en estimación directa normal puedes dotarla como deuda incobrable y deducirla en el IRPF.
Conclusión
La factura intracomunitaria para autónomos es una herramienta esencial para trabajar con clientes europeos — permite operar sin doble imposición de IVA gracias al mecanismo de inversión del sujeto pasivo. Los requisitos son claros: inscripción en el ROI, verificación del NIF-IVA del cliente en el VIES, mención legal en la factura y declaración en el modelo 303 y el modelo 349.
Si además de emitir facturas intracomunitarias recibes facturas de proveedores europeos, consulta nuestra guía sobre cómo declarar las adquisiciones intracomunitarias en el modelo 303 con facturas intracomunitarias.