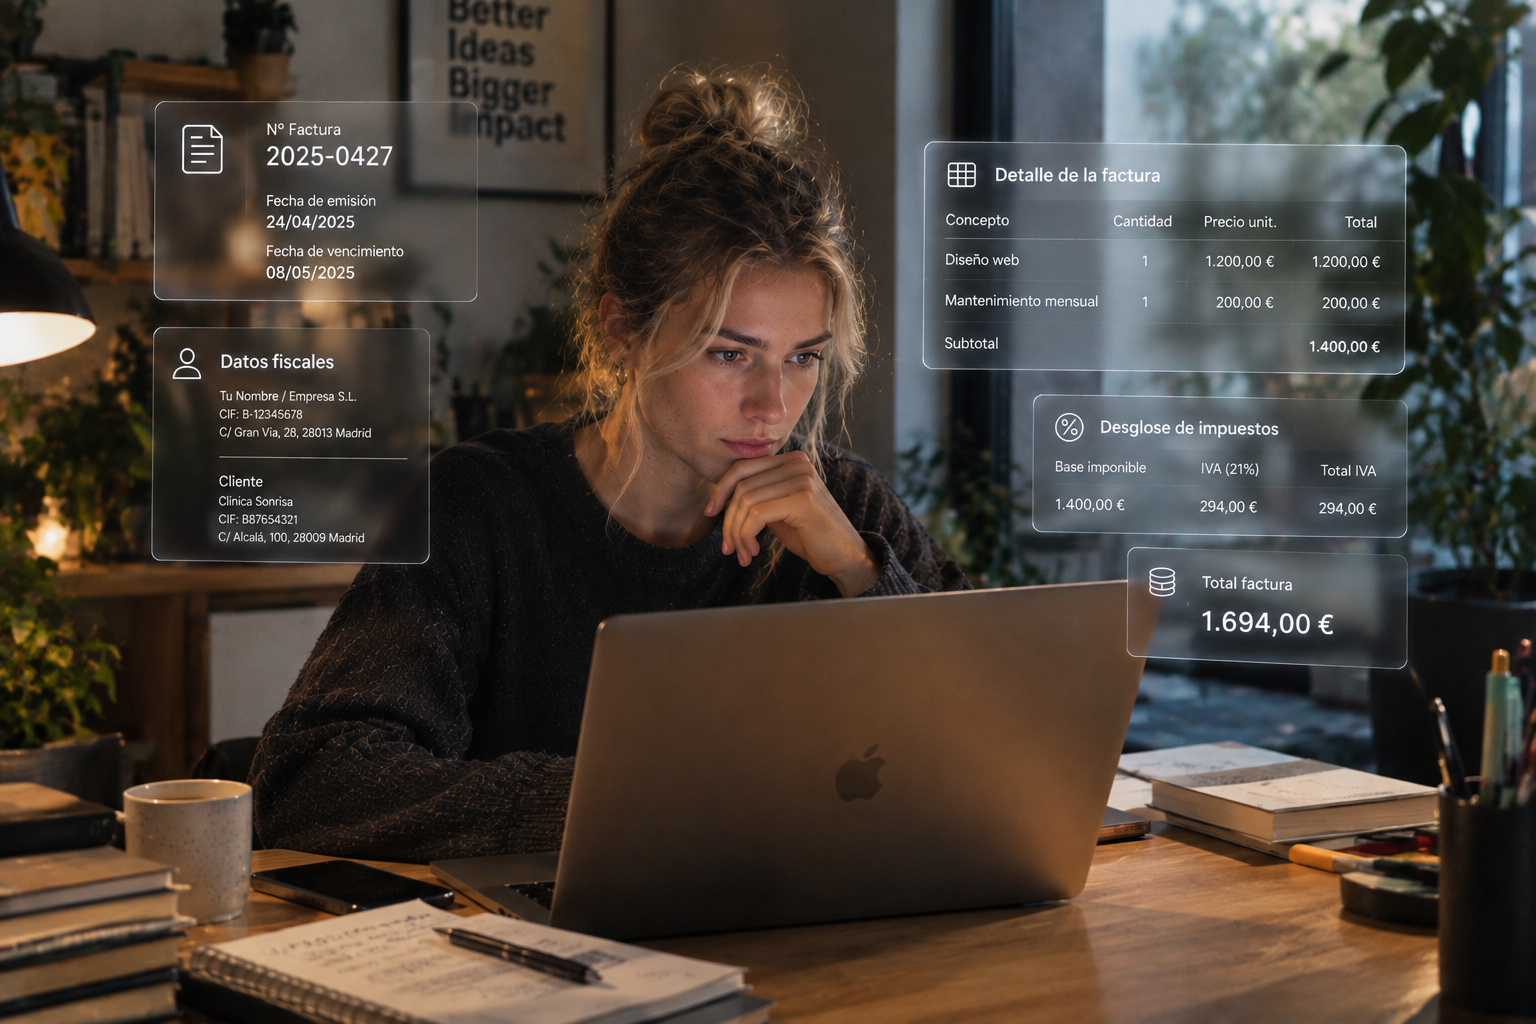
Emitir una factura incorrecta o incompleta es más habitual de lo que parece — y tiene consecuencias tanto para quien la emite como para quien la recibe. Si tu factura no incluye todos los datos obligatorios que establece la normativa, tu cliente no puede deducirse el IVA y tú puedes recibir sanciones de Hacienda en caso de inspección.
En esta guía te explico exactamente qué debe llevar una factura según la normativa española vigente, cuáles son los datos obligatorios, qué diferencia hay entre una factura completa y una simplificada y cuáles son los errores más frecuentes.
La normativa que regula qué debe llevar una factura
Antes de entrar en los datos concretos, es útil saber que la normativa que regula qué debe llevar una factura en España es el Real Decreto 1619/2012, de 30 de noviembre, por el que se aprueba el Reglamento de facturación.
Este reglamento establece dos tipos de facturas con requisitos diferentes:
- Factura completa u ordinaria: para la mayoría de operaciones entre autónomos y empresas
- Factura simplificada: para operaciones de menor importe o determinados sectores (equivalente al antiguo tique)
Qué debe llevar una factura completa: datos obligatorios
Una factura completa debe incluir estos datos obligatorios:
1. Número de factura y serie
La numeración de la factura debe ser correlativa y sin saltos dentro de cada serie. Puedes tener series diferentes (por ejemplo, una para clientes nacionales y otra para clientes europeos) pero dentro de cada serie la numeración debe ser continua.
Este es uno de los primeros datos que comprueba Hacienda en una inspección — si hay saltos en la numeración, puede interpretar que hay facturas no declaradas.
2. Fecha de expedición
La fecha en que emites la factura. En general, qué debe llevar una factura incluye la fecha de expedición que debe corresponder al momento en que se realiza la operación o, como máximo, al último día del mes siguiente si se factura en serie.
3. Fecha de operación (si es diferente a la de expedición)
Si el servicio se prestó en una fecha diferente a la de emisión de la factura, debe constar ambas fechas. Por ejemplo, si prestaste el servicio el 25 de enero y emites la factura el 5 de febrero, debes indicar ambas fechas.
4. Datos del emisor
Información completa de quien emite la factura:
- Nombre y apellidos (o razón social si es empresa)
- NIF o CIF
- Domicilio fiscal
5. Datos del destinatario
Información completa de quien recibe la factura:
- Nombre y apellidos (o razón social)
- NIF o CIF
- Domicilio
Este punto es especialmente importante cuando el destinatario quiere deducirse el IVA — sin sus datos completos, la factura no es válida para la deducción.
6. Descripción de la operación
Qué debe llevar una factura en este apartado es una descripción clara y suficiente de los bienes entregados o servicios prestados. No vale poner solo «servicios» o «trabajos» — debe quedar claro qué se ha facturado.
7. Base imponible
El importe del servicio o producto sin IVA. Si hay varios tipos impositivos o conceptos, deben desglosarse por separado.
8. Tipo impositivo de IVA
El porcentaje de IVA que aplicas: 21% (tipo general), 10% (tipo reducido) o 4% (tipo superreducido). Si la operación está exenta de IVA, debe indicarse la causa de la exención.
9. Cuota de IVA
El importe resultante de aplicar el tipo impositivo sobre la base imponible. Si hay múltiples tipos, se desglozan por separado.
10. Importe total
La suma de la base imponible más la cuota de IVA. Es el importe que paga el cliente.
11. Retención de IRPF (si aplica)
Si eres autónomo y tu cliente es una empresa o profesional, debes incluir la retención de IRPF (habitualmente el 15% o el 7% en los primeros tres años). La retención se resta del total a pagar.
Tabla resumen: qué debe llevar una factura
| Dato obligatorio | Factura completa | Factura simplificada |
|---|---|---|
| Número y serie | ✅ | ✅ |
| Fecha de expedición | ✅ | ✅ |
| Fecha de operación (si difiere) | ✅ | ✅ |
| Datos completos del emisor | ✅ | ✅ |
| Datos completos del destinatario | ✅ | Solo si lo solicita |
| Descripción de la operación | ✅ | ✅ |
| Base imponible | ✅ | Puede incluirse en el total |
| Tipo de IVA | ✅ | ✅ |
| Cuota de IVA | ✅ | Puede incluirse en el total |
| Importe total | ✅ | ✅ |
| Retención IRPF | Si aplica | No habitualmente |
Qué debe llevar una factura simplificada
La factura simplificada (el antiguo tique) tiene requisitos menos estrictos que qué debe llevar una factura completa. Se puede emitir en estas situaciones:
- Importe inferior a 400€ (IVA incluido)
- Facturas rectificativas de facturas simplificadas
- Determinados sectores autorizados por la AEAT (comercio minorista, hostelería, taxi, peluquerías)
La factura simplificada no permite al destinatario deducirse el IVA salvo que el emisor añada voluntariamente sus datos completos. Por eso, si tu cliente necesita deducirse el IVA, siempre debe pedirte una factura completa aunque el importe sea inferior a 400€.
Datos opcionales pero recomendables en una factura
Además de qué debe llevar una factura por obligación legal, hay datos opcionales que es recomendable incluir:
- Cuenta bancaria del emisor para facilitar el pago
- Condiciones de pago (plazo, forma de pago)
- Referencia del pedido del cliente para facilitar la gestión interna
- Número de operador intracomunitario (NIF-IVA) si es una operación con cliente europeo
- Mención de inversión del sujeto pasivo si aplica
¿Creas tus facturas en Word o Excel? Quipu genera facturas que cumplen automáticamente con todos los requisitos legales de qué debe llevar una factura en España — numeración correlativa, desglose de IVA, retenciones y todos los datos obligatorios. Sin riesgo de errores y con el registro contable actualizado al instante.
Errores más habituales en qué debe llevar una factura
Error 1 — NIF del cliente incorrecto o ausente Sin el NIF correcto del destinatario, la factura no es válida para que tu cliente se deduzca el IVA. Verifica siempre el NIF antes de emitir.
Error 2 — Descripción genérica «Servicios prestados en enero» o «trabajos varios» no es una descripción suficiente. Hacienda puede rechazar la factura si la descripción no permite identificar claramente la operación.
Error 3 — Saltos en la numeración Si tienes las facturas 001, 002, 004 (falta la 003), Hacienda puede interpretar que hay una factura no declarada. Nunca reutilices números ni dejes huecos.
Error 4 — No incluir la fecha de la operación cuando difiere de la de emisión Si prestas el servicio en diciembre pero emites la factura en enero, debes indicar que la fecha de operación es diciembre — porque el IVA se devenga cuando se presta el servicio, no cuando se emite la factura.
Error 5 — Omitir la retención de IRPF Si facturas a empresas y no incluyes la retención del 15% (o 7% si es tu primer año), tu cliente puede reclamártelo y Hacienda puede sancionar la omisión.
Preguntas frecuentes sobre qué debe llevar una factura
¿Una factura puede ser válida en formato digital?
Sí. La normativa española acepta las facturas en formato digital (PDF, XML) con la misma validez que las facturas en papel, siempre que el destinatario dé su consentimiento y se garantice la autenticidad e integridad del documento. Para la factura electrónica obligatoria que se implementará próximamente, consulta nuestra guía sobre factura electrónica para autónomos.
¿Qué debe llevar una factura si el cliente es un particular?
Los requisitos son los mismos que para cualquier otra factura, salvo que los datos del destinatario no son obligatorios si el importe es inferior a 400€ y usas factura simplificada. Si emites factura completa a un particular, sí debes incluir su nombre y NIF.
¿Una factura sin número correlativo es válida?
No. La numeración correlativa sin saltos es un requisito obligatorio de qué debe llevar una factura según el Reglamento de facturación. Una factura sin número o con número duplicado no es válida fiscalmente.
¿Puedo emitir facturas en otro idioma?
Sí, pero en caso de inspección fiscal, Hacienda puede solicitar una traducción al español. Si facturas habitualmente a clientes extranjeros, es recomendable emitir facturas bilingües (español + idioma del cliente).
Qué debe llevar una factura electrónica
Con la entrada en vigor de la factura electrónica obligatoria para autónomos (prevista para los próximos años según la Ley Crea y Crece), los requisitos sobre qué debe llevar una factura se amplían con algunos elementos técnicos adicionales:
- Formato estructurado (XML, FacturaE o similar) que permita el procesamiento automático
- Firma electrónica cualificada que garantice la autenticidad e integridad
- Registro en una plataforma de facturación electrónica acreditada
- Código QR o identificador único de la factura
Sin embargo, el contenido informativo — los datos que qué debe llevar una factura en cuanto a identificación de partes, importes, IVA y descripción — sigue siendo exactamente el mismo que en la factura en papel o PDF.
Para entender cómo funciona la factura electrónica y cuándo será obligatoria, consulta nuestra guía sobre factura electrónica para autónomos.
Qué debe llevar una factura en operaciones especiales
Algunas situaciones especiales modifican o amplían qué debe llevar una factura estándar:
Facturas con inversión del sujeto pasivo: cuando el que debe declarar el IVA es el receptor y no el emisor (obras de construcción, entrega de residuos, determinadas operaciones inmobiliarias), la factura debe incluir la mención expresa: «Operación con inversión del sujeto pasivo — art. 84.Uno.2º de la Ley del IVA».
Facturas de arrendamiento de inmuebles: si alquilas un local u oficina para tu actividad como autónomo, la factura del arrendador debe incluir la referencia catastral del inmueble además de los datos habituales.
Facturas de agencias de viajes: tienen un régimen especial de IVA (REAV) con una mención específica obligatoria y un cálculo diferente del IVA.
Facturas con IVA de caja: si estás acogido al Régimen Especial del Criterio de Caja, tus facturas deben incluir la mención: «Régimen especial del criterio de caja».
Cuánto tiempo hay que conservar las facturas
Aunque no forma parte estrictamente de qué debe llevar una factura, es fundamental saber cuánto tiempo tienes que guardarlas. El plazo es de 4 años desde la fecha de presentación de la declaración fiscal a la que corresponde la factura.
En la práctica se recomienda conservar las facturas durante 5 años para cubrir posibles ampliaciones del plazo de prescripción en casos especiales.
Las facturas en formato digital tienen la misma validez que las físicas, siempre que puedas garantizar su autenticidad e integridad y estén disponibles para su consulta en caso de inspección. Guarda siempre una copia de seguridad en la nube.
Conclusión
Saber exactamente qué debe llevar una factura es fundamental para cualquier autónomo — no solo para cumplir con la normativa, sino para proteger a tus clientes y garantizar que tus propias facturas de gastos son válidas para deducir. Los datos obligatorios son claros y fijos: número correlativo, fechas, datos de emisor y destinatario, descripción, base imponible, tipo y cuota de IVA e importe total.
Si tienes dudas sobre cómo registrar correctamente tus facturas emitidas, consulta nuestra guía sobre el libro de registro de facturas.