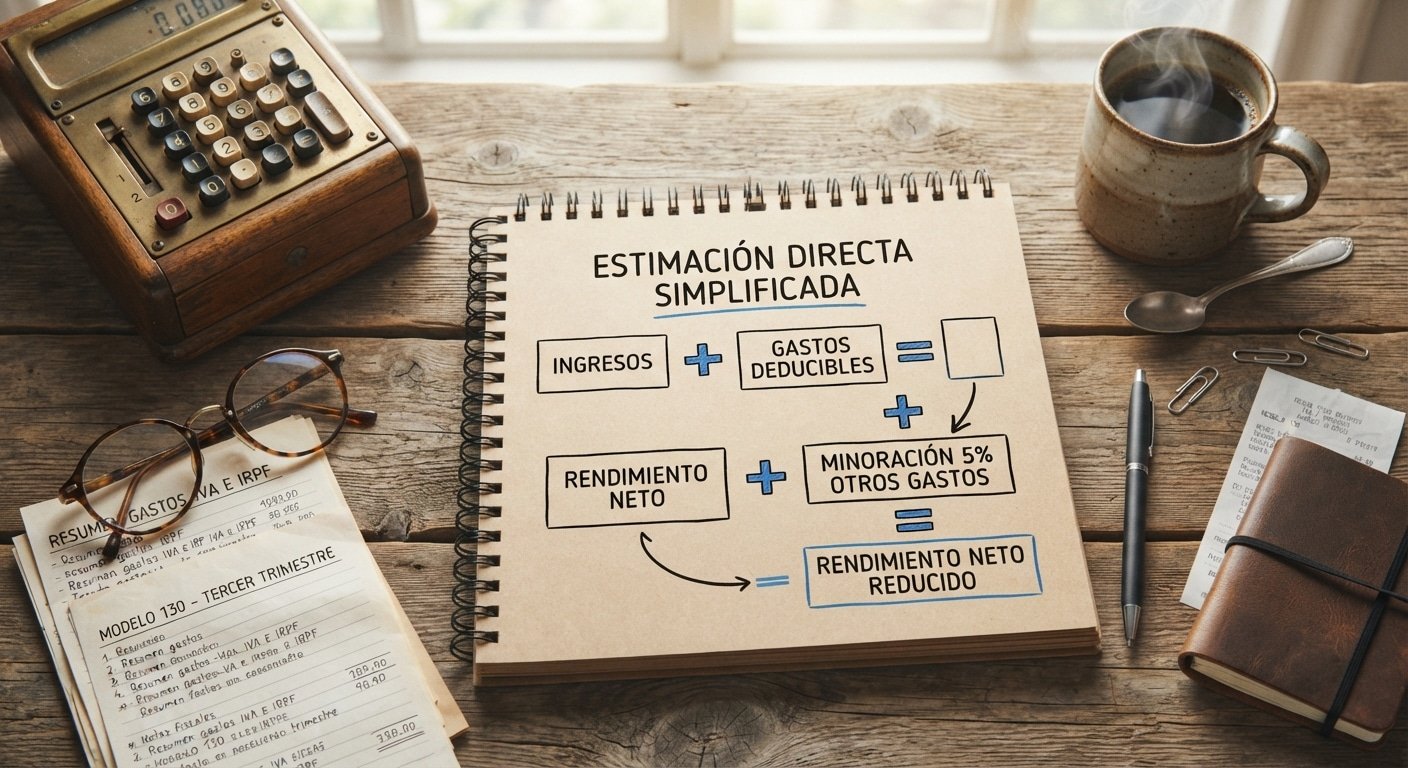
Cuando te das de alta como autónomo, una de las primeras decisiones fiscales que tienes que tomar es en qué régimen de IRPF vas a tributar. Para la gran mayoría de autónomos la respuesta es la estimación directa simplificada — el régimen más habitual, más sencillo y el que mejor se adapta a quien empieza.
En esta guía te explico qué es la estimación directa simplificada, quién puede acogerse a ella, cómo se calcula el IRPF en este régimen y cuáles son sus ventajas e inconvenientes respecto a otras opciones.
Qué es la estimación directa simplificada
La estimación directa simplificada es un régimen fiscal del IRPF que permite a los autónomos calcular su rendimiento neto restando los gastos reales de los ingresos reales de su actividad, con algunas simplificaciones contables respecto a la estimación directa normal.
En la estimación directa simplificada el cálculo es directo:
Rendimiento neto = Ingresos − Gastos deducibles
Sobre ese rendimiento neto se aplican los tramos del IRPF y se calcula la cuota a pagar. No hay módulos ni estimaciones teóricas — tributa sobre lo que realmente ganas.
La clave de la estimación directa simplificada frente a la estimación directa normal es que permite llevar una contabilidad más sencilla — no requiere contabilidad mercantil completa, solo los libros de registro de ingresos, gastos e inversiones.
Quién puede acogerse a la estimación directa simplificada
Pueden tributar en estimación directa simplificada los autónomos que cumplan estos requisitos:
| Requisito | Condición |
|---|---|
| Volumen de ingresos | Menos de 600.000€ anuales en el año anterior |
| No estar en módulos | No aplicar estimación objetiva en ninguna actividad |
| No haber renunciado | No haber renunciado a la simplificada previamente |
| Actividad económica | Cualquier actividad sujeta a IRPF por rendimientos de actividad |
Si superas los 600.000€ de facturación anual pasas obligatoriamente a la estimación directa normal. Si estás por debajo, la estimación directa simplificada es la opción por defecto.
Cómo se calcula el IRPF en estimación directa simplificada
El cálculo del IRPF en estimación directa simplificada sigue estos pasos:
Paso 1 — Calcula tus ingresos íntegros Suma todas las facturas emitidas durante el año (base imponible, sin IVA). Si has emitido facturas por 40.000€ de base, ese es tu ingreso íntegro.
Paso 2 — Resta los gastos deducibles Todos los gastos relacionados con tu actividad: cuota de autónomo, material, software, gestoría, alquiler, suministros, amortizaciones, etc.
Paso 3 — Aplica la reducción del 5% por gastos de difícil justificación Esta es la gran ventaja de la estimación directa simplificada frente a la normal: puedes deducirte un 5% adicional sobre el rendimiento neto como provisión para gastos de difícil justificación, con un límite de 2.000€ anuales. No necesitas justificar ese 5% con facturas.
Paso 4 — Obtén el rendimiento neto reducido El resultado después de aplicar la reducción del 5% es la base sobre la que calculas el IRPF.
Ejemplo práctico:
| Concepto | Importe |
|---|---|
| Ingresos íntegros | 40.000€ |
| Gastos deducibles justificados | 12.000€ |
| Rendimiento neto previo | 28.000€ |
| Reducción 5% (gastos difícil justificación) | 1.400€ |
| Rendimiento neto reducido | 26.600€ |
Sobre esos 26.600€ se aplican los tramos del IRPF para calcular la cuota anual.
Obligaciones contables en estimación directa simplificada
Una de las ventajas de la estimación directa simplificada es que no requiere contabilidad mercantil completa. Las obligaciones registrales son:
Libros obligatorios:
- Libro de registro de ingresos
- Libro de registro de gastos
- Libro de registro de bienes de inversión
- Libro de registro de provisiones y suplidos (si aplica)
No necesitas libro diario, libro mayor ni presentar cuentas anuales — esa es la diferencia fundamental con la estimación directa normal.
Para entender cómo llevar el libro de gastos correctamente, consulta nuestra guía sobre el libro de gastos para autónomos.
Pagos fraccionados en estimación directa simplificada
En estimación directa simplificada presentas el modelo 130 trimestralmente — el pago fraccionado del IRPF. El cálculo es el 20% del rendimiento neto acumulado desde el inicio del año, descontando las retenciones soportadas y los pagos fraccionados anteriores.
Para entender cómo funciona el modelo 130, consulta nuestra guía sobre el modelo 130 IRPF.
Cómo renunciar o cambiar de régimen
Si en algún momento quieres cambiar de la estimación directa simplificada a otro régimen, debes comunicarlo a Hacienda antes del 31 de diciembre del año anterior al que quieres hacer el cambio, mediante el modelo 036 o 037.
Una vez que renuncias a la estimación directa simplificada, no puedes volver a ella durante los 3 años siguientes — excepto si el cambio es obligatorio por superar el umbral de facturación.
¿Llevas la contabilidad de tu estimación directa simplificada a mano? Quipu registra automáticamente todos tus ingresos y gastos, aplica la reducción del 5% de gastos de difícil justificación y genera el modelo 130 con el rendimiento neto calculado. Sin errores y sin perder tiempo buscando facturas al final del trimestre.
Preguntas frecuentes sobre la estimación directa simplificada
¿La estimación directa simplificada es obligatoria para los autónomos nuevos?
No es obligatoria pero sí es la opción por defecto para la mayoría. Cuando te das de alta en Hacienda con el modelo 037, el régimen de estimación directa simplificada se aplica automáticamente salvo que expresamente elijas otro. Si no indicas nada, estás en estimación directa simplificada.
¿Puedo estar en estimación directa simplificada y en módulos a la vez?
No. Si tienes varias actividades y una de ellas está en módulos, todas deben tributar por el mismo régimen. No puedes mezclar estimación directa simplificada con estimación objetiva.
¿Qué pasa si supero los 600.000€ en estimación directa simplificada?
Si en un año superas los 600.000€ de ingresos, el año siguiente pasas obligatoriamente a estimación directa normal. No puedes seguir en estimación directa simplificada aunque quieras.
¿La reducción del 5% se aplica siempre en estimación directa simplificada?
Sí, siempre que el rendimiento neto sea positivo. El límite es 2.000€ anuales — si el 5% de tu rendimiento neto supera esa cantidad, solo puedes deducirte 2.000€ por este concepto.
Gastos deducibles específicos en estimación directa simplificada
En la estimación directa simplificada puedes deducirte los mismos gastos que en la normal, con alguna particularidad. Los más relevantes para los autónomos:
Cuota de autónomo: la cuota mensual que pagas a la Seguridad Social es un gasto deducible al 100% en la estimación directa. Se incluye en el apartado de gastos de la actividad en el modelo 130 y en la declaración de la renta.
Vehículo: este es uno de los gastos más complicados en la estimación directa simplificada. Si el vehículo es de uso exclusivo profesional, puedes deducirte el 100% de los gastos. Si es de uso mixto (profesional y personal), la deducción en IRPF es del 50% como máximo para autónomos en general, aunque algunos profesionales específicos pueden llegar al 100%.
Vivienda habitual como oficina: si trabajas desde casa, puedes deducirte en la estimación directa los gastos de suministros (luz, agua, gas, teléfono e internet) en proporción al espacio destinado a la actividad. El cálculo es: (metros cuadrados dedicados a la actividad / metros cuadrados totales de la vivienda) × 30% × gasto total del suministro.
Dietas y gastos de manutención: en la estimación directa puedes deducirte los gastos de restauración y hostelería pagados con medios electrónicos cuando estén relacionados con la actividad económica, con límites diarios establecidos reglamentariamente.
Estimación directa simplificada y el inicio de actividad
Si es tu primer o segundo año de actividad económica, la estimación directa simplificada tiene una ventaja adicional: la reducción por inicio de actividad. Puedes aplicar una reducción del 20% sobre el rendimiento neto positivo en el primer año con rendimiento neto positivo y en el año siguiente.
Esta reducción es compatible con la reducción del 5% por gastos de difícil justificación — ambas se aplican sobre el rendimiento neto y pueden combinarse.
Por ejemplo: si en tu primer año con beneficios tienes un rendimiento neto de 20.000€ en estimación directa simplificada:
- Reducción 5% gastos difícil justificación: 1.000€
- Rendimiento neto previo reducido: 19.000€
- Reducción inicio de actividad 20%: 3.800€
- Rendimiento neto definitivo: 15.200€
Son casi 5.000€ menos de base imponible en el primer año con beneficios — un ahorro fiscal significativo que muchos autónomos nuevos no aprovechan por desconocimiento.
Cómo declarar la estimación directa simplificada en la renta
En la declaración de la renta anual, los autónomos en estimación directa simplificada rellenan el apartado C de los rendimientos de actividades económicas. Las secciones principales:
Ingresos íntegros: suma de todas las facturas del año (base imponible sin IVA).
Gastos deducibles por categorías: la AEAT tiene campos específicos para cada tipo de gasto — consumos de explotación, personal, Seguridad Social, arrendamientos, reparaciones, servicios profesionales, otros gastos.
Provisiones y gastos de difícil justificación: aquí aplicas el 5% del rendimiento neto previo, con el límite de 2.000€.
Reducciones: reducción por inicio de actividad si aplica.
Rendimiento neto reducido: el resultado final sobre el que se aplican los tramos del IRPF.
Para entender cómo afecta todo esto a la declaración de la renta, consulta nuestra guía sobre la declaración de la renta para autónomos.
Estimación directa simplificada y autónomos societarios
La estimación directa simplificada es un régimen exclusivo para autónomos persona física. Si en algún momento decides transformar tu actividad en una sociedad limitada, pasarás a tributar por el Impuesto de Sociedades — un impuesto completamente diferente con sus propias reglas.
El paso de estimación directa simplificada a Impuesto de Sociedades suele valorarse cuando el rendimiento neto supera los 40.000-50.000€ anuales, momento en que el tipo del Impuesto de Sociedades (25%) puede ser más favorable que los tramos del IRPF (que llegan al 45-47%).
Para entender cuándo tiene sentido dar ese paso, consulta nuestra guía sobre el autónomo societario.
Conclusión
La estimación directa simplificada es el régimen fiscal más adecuado para la gran mayoría de autónomos — especialmente para quienes empiezan o tienen una facturación inferior a 600.000€ anuales. Su principal ventaja es la combinación de tributar sobre ingresos y gastos reales con una contabilidad simplificada y la reducción adicional del 5% por gastos de difícil justificación.
Si tienes dudas sobre qué gastos puedes deducirte en la estimación directa simplificada, consulta nuestra guía completa sobre gastos deducibles para autónomos y sobre el IRPF para autónomos.